Domain holzmundspatel.de kaufen?
Wir ziehen mit dem Projekt
holzmundspatel.de um.
Sind Sie am Kauf der Domain
holzmundspatel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain holzmundspatel.de kaufen?
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
Ähnliche Suchbegriffe für Reserven
Top-Angebote
Produkte zum Begriff Reserven:


-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **


Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
Was gehört zu den stillen Reserven?
Was gehört zu den stillen Reserven? **
Top-Angebote
Produkte zum Begriff Reserven:
-
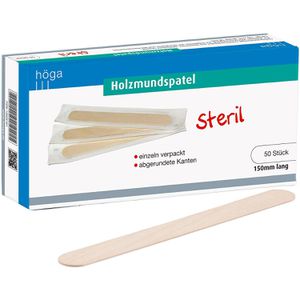
Höga Holzspatel Holzmundspatel, 150 x 18mm, steril, 50 Stück100 glatt polierte Spatel aus Birkenholz mit abgerundeten Kanten Maße: 150 x 18mm (L x B) Ideal zur Kontrolle des Rachenraums & zum Auftragen von Salben Steril & einzeln verpackt Merkmale: Anzahl: 100 Stück Ausführung: steril8,73 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
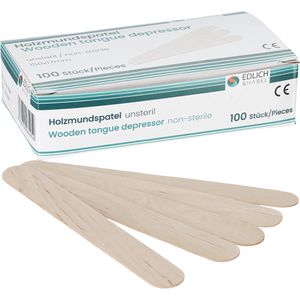
EDLICH&HABEL Holzspatel Mundspatel, 150 x 17mm, unsteril, 100 Stück100 glatt polierte Spatel aus Birkenholz mit abgerundeten Kanten Maße: 150 x 18mm (L x B) Ideal zur Kontrolle des Rachenraums & zum Auftragen von Salben Sterilisierbar mit Ethlenoxid oder Dampf (121°C) Merkmale: Anzahl: 100 Stück Ausführung: unsteril4,36 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Reserven
-
Handbuch Medizinisches ForschungsrechtHandbuch Medizinisches Forschungsrecht , Zum Werk Die Regelungen zum Recht der medizinischen Forschung finden sich in unterschiedlichen nationalen und europäischen Gesetzen. Neben der Darstellung grundlegender Begriffe und der Entwicklungslinien in den normativen Grundlagen werden zahlreiche Themenbereiche durch versierte Expertinnen und Experten durchleuchtet, u.a.: Forschungsprotokolle Ethikkommissionen Ombudskommissionen und nachträgliche Kontrolle der Wissenschaft Schweigepflicht Therapiefreiheit und Behandlungsstandard bei neuen Behandlungsmethoden Einwilligung und Selbstbestimmung Korruption und Interessenkonflikte Datenschutz Zufallsbefunde und Recht auf Nichtwissen Grenzüberschreitende Forschung Forschungskooperationen Krankenversicherung und medizinische Innovationen Arzneimittelforschung: Rechtsentwicklung, Grundlagen, Voraussetzungen, Sonderregeln Medizinprodukteforschung: Rechtsentwicklung, Grundlagen, Voraussetzungen, Sonderregeln Genetische Forschung Forschung mit Gewebe und Biobanken Stammzellforschung Forschung an Toten Strahlenschutz und Forschung (Röntgenstrahlung, ionisierende Strahlung) Tierversuche Vorteile auf einen Blick alle wichtigen Themen des medizinischen Forschungsrecht in einem Buch praxisorientierte, wissenschaftlich fundierte Ausführungen von zahlreichen erfahrenen Expertinnen und Experten Zielgruppe Für alle, die in der Praxis, Wissenschaft und Forschung mit Problemen des Medizinischen Forschungsrechts konfrontiert werden. , Rück- & Bremsleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20240402, Produktform: Leinen, Redaktion: Spickhoff, Andreas~Handorn, Boris, Auflage: 24000, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 615, Keyword: Arzneimittelforschung; Datenschutz; Ethik; Forschung an Embryonen; Forschung an Stammzellen; Interessenkonflikt; Medizinische Forschung; Medizinprodukteforschung; Schweigepflicht; Tierversuche, Fachschema: Gesundheitswesen~Medizin / Recht, Kriminalität~Sozialrecht, Fachkategorie: Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 615 Blätter, Länge: 244, Breite: 169, Höhe: 38, Gewicht: 1190, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,169,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Medizinisches Wörterbuch | Dictionnaire medicalMedizinisches Wörterbuch | Dictionnaire medical , Über Generationen bewährt Seit mehr als 70 Jahren leistet der "Unseld" allen in medizinischen und naturwissenschaftlichen Berufen Tätigen nützliche Dienste. Von "à croissance lente" (= langsam wachsend) bis "Zytotrophoblast" enthält das Wörterbuch mehr als 65.000 Stichworte aus allen Teil- und Grenzgebieten der Medizin und der Pharmazie. Die Berücksichtigung der Umgangssprache erhöht den Nutzen im direkten Patientenkontakt. Nahezu 5.000 neue Begriffe, die in den letzten Jahren in der Medizin eine wichtige Rolle gespielt haben, wurden für diese Auflage ergänzt. So ist dieses Werk nicht nur für praktisch und wissenschaftlich tätige Ärzte, sondern auch für Zahnärzte, Tierärzte, Physiologen, Psychologen, Pharmazeuten, Pflegepersonal und Dolmetscher eine wertvolle Hilfe. , Polituren & Wachse > Autopflege & Aufbereitung , Auflage: 5., aktualisierte und erweiterte Auflage, Erscheinungsjahr: 202204, Produktform: Kartoniert, Begündung: Unseld, Dieter Werner, Auflage: 22005, Auflage/Ausgabe: 5., aktualisierte und erweiterte Auflage, Keyword: Pharmazie; Nachschlagewerke; Medizin, Fachschema: Apotheke - Apotheker~Französisch / Fachwörterbuch Medizin~Medizin / Fachwörterbuch (Französisch)~Krankenpflege~Pflege / Krankenpflege~Arznei / Arzneimittellehre~Pharmakologie, Bildungszweck: für die Hochschule, Warengruppe: HC/Medizin/Allgemeines, Lexika, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIV, Seitenanzahl: 715, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wissenschaftliche, Verlag: Wissenschaftliche, Verlag: Wissenschaftliche Verlagsgesellschaft mbH, Länge: 190, Breite: 131, Höhe: 38, Gewicht: 761, Produktform: Klappenbroschur, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: A2087747, Vorgänger EAN: 9783804750456 9783887630805 9783804750210 9783887630201, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 273945833,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
-
Was gehört zu den stillen Reserven?
Was gehört zu den stillen Reserven? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.